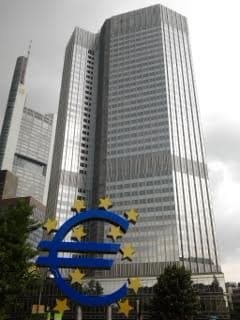
Решенията за лихвите трябва да стъпват върху оценка на инфлационната перспектива и рисковете около нея, динамиката на базисната инфлация и силата на предаването на паричната политика. Това заяви членът на Изпълнителния съвет на Европейската централна банка Филип Лейн в реч на конференция на институцията във Франкфурт.
Според Лейн средносрочната картина не може да се извежда от отделен показател или от едно обяснение. Той определи енергийния шок като основен двигател на сегашното поскъпване, но подчерта, че за оценката са важни още прехвърлянето към неенергийните цени, фискалната политика, изкуственият интелект и финансовите условия.
Посочените в речта данни показват обща инфлация от 3,8% през септември 2026 г., при 18,8% инфлация на енергията и 2,3% при неенергийните компоненти. Базисната инфлация е нараснала до 2,5% от 2,4% през четвъртото тримесечие на 2025 г., докато инфлацията при услугите е намаляла до 3,2% от 3,4%.
Септемврийските прогнози, цитирани от Лейн, предвиждат неенергийната инфлация да се повиши от 2,3% през 2026 г. до средно 2,6% през 2027 г., а през 2028 г. да се върне на 2,3%. Очакваното временно ускорение е свързано главно със забавеното прехвърляне на енергийния ценови шок към останалите сектори.
Лейн обърна внимание и на двупосочното влияние на изкуствения интелект. По думите му свързаната с AI дейност подкрепя услугите, инвестициите и износа в еврозоната, но глобалният инвестиционен бум допринася за по-високи дългосрочни лихви, които затягат финансовите условия и могат да забавят растежа.
В речта се посочва, че увеличението на основната лихва от 2,00% на 2,50% в рамките на прогнозните кръгове през юни и септември е било разумно предвид енергийния шок и останалите развития. Лейн обаче изрично уточни, че няма предварително поет ангажимент за определена траектория на лихвите.
Бъдещите решения ще се вземат заседание по заседание и ще зависят от постъпващите данни, заяви Лейн. Той описа подхода като „среден път“, при който реакцията трябва да е премерена, а оценката да отчита едновременно инфлационния натиск и каналите, чрез които по-високите енергийни цени ограничават търсенето. Изложените позиции са лични и не представляват колективното становище на Управителния съвет на ЕЦБ.