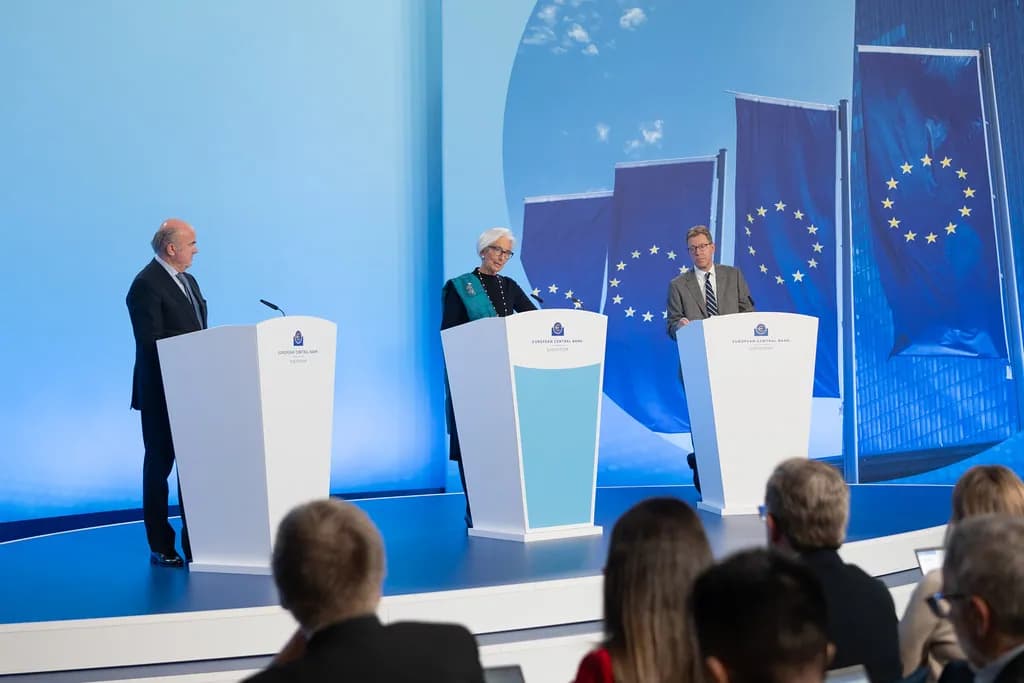
Над 30 централни банки са изразили интерес към разширения механизъм на Евросистемата за репо операции с централни банки (EUREP) през последните шест месеца. Това заяви членът на Изпълнителния съвет на Европейската централна банка Филип Р. Лейн на срещата CF40-Euro50 в Шанхай на 21 октомври 2026 г. По думите му присъединяването на първите чуждестранни централни банки е приключило в началото на октомври. След завършване на тази процедура банките могат да получават средства от четвъртото тримесечие на 2026 г.
Обновеният по-рано тази година EUREP осигурява резервен източник на ликвидност в евро за централни банки извън еврозоната срещу висококачествено обезпечение, деноминирано в евро. Рамката предвижда постоянен достъп по принцип за всички централни банки, освен ако не са изключени по основания като изпиране на пари, финансиране на тероризъм или международни санкции. Преди да получат средства, те трябва да приключат процедурата по присъединяване.
Максималният размер на линията за една централна банка е 50 млрд. евро. Срокът на отделна операция е от един ден до една седмица с възможност за удължаване. Лихвата е тази по основните операции по рефинансиране на ЕЦБ плюс надбавка, определяна от Управителния съвет, за да се запази ролята на механизма като резервен източник при сътресения. Присъединилите се банки могат да използват средствата гъвкаво, без предварителни ограничения.
Лейн обясни, че международните ликвидни линии допълват вътрешните операции по рефинансиране на ЕЦБ, по които тя работи само с местни контрагенти. Недостигът на евро в чужбина или нарушенията в трансграничните ликвидни потоци могат да повишат лихвите на паричния пазар в евро и да затруднят работата на пазарите на ценни книжа и банковата система. Това би попречило на предаването на паричната политика към икономиката. Според него самото наличие на тези линии, дори без да се използват, може да помогне за предотвратяване на неблагоприятна пазарна динамика.
По оценката на Лейн EUREP може да насърчи чуждестранните централни банки да държат повече дългови ценни книжа в евро, включително облигации с по-дълъг срок. Механизмът позволява получаване на до 50 млрд. евро ликвидност в същия ден чрез една операция извън пазара. Според него това може да направи по-привлекателни и по-слабо ликвидните държавни облигации от еврозоната, както и признатите от Евросистемата наднационални облигации, например на Европейската комисия, и така да подпомогне интеграцията на облигационния пазар.
Изискването за обезпечение в евро обаче ограничава ролята на EUREP, подчерта Лейн. Суаповите линии го допълват, защото позволяват предоставяне на евро срещу местна валута. Чрез тях чуждестранните централни банки могат да предоставят евро на своите банки и така да подкрепят кредитирането, докато EUREP е насочен основно към функционирането на пазарите на дългови ценни книжа в евро.
Суаповите линии носят по-голям риск и според Лейн следва да се предоставят само на централни банки с ясна способност да погасят задълженията си в евро и с подкрепата на държава с висок кредитен рейтинг. Той посочи и необходимостта достъпът да се ограничава до юрисдикции, в които неплащане по дълг в евро или принудителни разпродажби на активи биха могли да затруднят предаването на паричната политика в еврозоната, включително чрез косвени ефекти в световната финансова система. Необходима е и оценка на риска от прекомерна зависимост и на стимулите за поемане на неоправдан риск.
Според Лейн ликвидните линии могат да укрепят международната роля на еврото, като повишат доверието в него и подкрепят използването му при фактуриране, разплащания и емитиране на дълг. По-широкото фактуриране в евро от своя страна би намалило чувствителността на вносните цени в еврозоната към външни сътресения. Той предупреди обаче, че натрупването на краткосрочни задължения в евро изисква внимателно наблюдение, особено когато задълбочава несъответствията между падежите на активите и пасивите. Лейн уточни, че изложените в речта възгледи са лични, а не колективна позиция на Управителния съвет на ЕЦБ.
Все още няма коментари. Бъдете първият, който ще сподели мнение.